O que é o programa Minha Casa Minha Vida?
O Minha Casa Minha Vida é um programa habitacional do governo federal criado para facilitar o acesso à moradia para famílias de baixa e média renda. Ele funciona por meio de condições especiais de financiamento, subsídios e taxas de juros menores do que as oferecidas no mercado comum. Na prática, o programa ajuda a reduzir o valor das parcelas e amplia as chances de compra do imóvel próprio.
Quando alguém busca a diferença entre resultado Minha Casa Minha Vida: regras e diferenças, geralmente quer entender como o programa aprova ou reprova uma inscrição, como o banco analisa cada caso e quais critérios mudam de acordo com a renda da família. O resultado pode variar conforme a faixa de renda, a documentação apresentada, a análise de crédito e a disponibilidade de imóveis dentro das regras do programa.
O programa é voltado para famílias que ainda não têm imóvel próprio ou que não possuem financiamento habitacional ativo em seu nome. Em muitas situações, ele também prioriza famílias em maior situação de vulnerabilidade, como aquelas com menor renda, mulheres chefes de família, pessoas com deficiência e beneficiários de programas sociais.
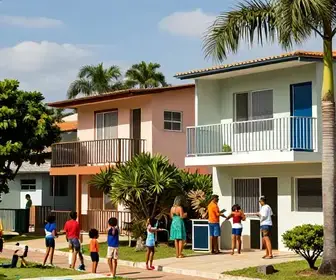
O Minha Casa Minha Vida não é apenas uma linha de financiamento. Ele também envolve regras de seleção, limites de valor do imóvel, critérios de enquadramento e análise do banco ou da instituição responsável. Por isso, entender as etapas ajuda o candidato a saber o que pode influenciar no resultado final.
- Facilita a compra do primeiro imóvel
- Oferece taxas de juros mais baixas
- Pode conceder subsídio, reduzindo o valor a financiar
- Define regras diferentes conforme a renda da família
Como funciona o financiamento habitacional?
O financiamento habitacional é uma forma de compra parcelada em que o banco paga o valor do imóvel ao vendedor e o comprador devolve esse valor em parcelas mensais. No Minha Casa Minha Vida, esse processo costuma ter condições mais acessíveis, com prazo longo de pagamento e juros menores, o que torna a parcela mais compatível com a renda familiar.
O funcionamento básico segue estas etapas:
- A família faz a inscrição ou solicita análise de financiamento.
- O banco verifica a renda, o histórico de crédito e os documentos.
- Se houver aprovação, o imóvel é avaliado para confirmar se está dentro das regras do programa.
- O contrato é assinado e registrado.
- As parcelas começam a ser pagas conforme o cronograma definido.
Nem todo financiamento dentro do programa tem o mesmo formato. Em alguns casos, há subsídio do governo, que é um valor abatido do preço total do imóvel. Em outros, o benefício vem principalmente pela taxa de juros menor e pelo prazo maior de pagamento. Isso faz uma grande diferença no custo final.
Outro ponto importante é que o banco analisa a capacidade de pagamento. Isso quer dizer que a parcela não pode comprometer uma parte excessiva da renda da família. Se a renda for insuficiente, o financiamento pode ser negado ou aprovado com valor menor.
| Etapa | O que acontece | Impacto no resultado |
|---|---|---|
| Análise de renda | O banco confere quanto a família ganha | Define se há enquadramento na faixa |
| Análise de crédito | Verifica histórico financeiro | Pode aprovar ou reprovar |
| Avaliação do imóvel | Confirma se o bem está dentro dos limites | Impede irregularidades |
| Assinatura do contrato | Formaliza a operação | Finaliza a aprovação |
Quem pode participar do Minha Casa Minha Vida?
Para participar do Minha Casa Minha Vida, a família precisa atender a requisitos básicos ligados à renda, ao perfil socioeconômico e à situação habitacional. O principal objetivo é atender quem tem dificuldade para comprar um imóvel sem apoio do governo.
Em geral, podem participar famílias que:
- Não possuem imóvel residencial próprio
- Não têm financiamento habitacional ativo no país
- Se enquadram nas faixas de renda do programa
- Apresentam documentação válida e atualizada
- Passam pela análise de crédito e cadastro
Também pode haver prioridade para famílias em áreas de risco, famílias chefiadas por mulheres, pessoas com deficiência, idosos e grupos em vulnerabilidade social. Em alguns casos, a regra de prioridade influencia o resultado, principalmente quando o número de vagas ou unidades é limitado.
É importante lembrar que o programa trabalha com perfis diferentes. Algumas faixas atendem pessoas com renda mais baixa e recebem maior apoio do governo. Outras faixas atendem famílias com renda um pouco maior, mas ainda com condições facilitadas. Por isso, o enquadramento correto é essencial para evitar reprovação.
Quais são as regras para obter o resultado?
O resultado no Minha Casa Minha Vida depende de várias regras ao mesmo tempo. Não basta apenas ter interesse no programa. A família precisa cumprir os critérios exigidos pelo banco, pela caixa ou por outra instituição habilitada.
As regras mais comuns incluem:
- Comprovar renda familiar dentro do limite da faixa escolhida
- Não ter imóvel residencial em nome próprio
- Não possuir financiamento ativo em outro programa habitacional
- Apresentar documentação correta e sem divergências
- Ter capacidade de pagamento compatível com a parcela
- O imóvel precisa estar dentro do valor máximo permitido
Além disso, o resultado pode ser influenciado por pendências no CPF, dívidas em atraso, movimentação financeira incoerente ou problemas na comprovação de renda. Em alguns casos, o banco solicita documentos extras antes de liberar a aprovação.
Outro ponto importante é a diferença entre aprovação cadastral e aprovação final. Uma pessoa pode ser aprovada na análise inicial, mas ainda assim ter o contrato negado depois, caso o imóvel não atenda às exigências ou surjam inconsistências nos dados apresentados.
Por isso, entender as regras ajuda a interpretar melhor o resultado. Às vezes, a inscrição é aceita, mas o financiamento segue em análise. Em outras situações, o cadastro é reprovado logo no início por falha documental ou renda fora do limite.
Diferença entre as faixas de renda no programa
As faixas de renda são um dos pontos mais importantes para entender a diferença entre resultado Minha Casa Minha Vida: regras e diferenças. Cada faixa define quanto a família ganha por mês e quais benefícios pode receber. Quanto menor a renda, maior tende a ser o apoio do programa.
As faixas podem variar conforme as regras atualizadas do governo, mas a lógica geral é a seguinte: famílias com renda mais baixa recebem mais subsídio e juros menores; famílias com renda maior têm menos subsídio, mas ainda podem contar com condições melhores do que as do mercado comum.
| Faixa | Perfil | Benefício típico |
|---|---|---|
| Faixa de menor renda | Famílias com renda mensal mais baixa | Maior subsídio e juros reduzidos |
| Faixa intermediária | Famílias com renda média baixa | Subsídio parcial e boas condições de financiamento |
| Faixa superior do programa | Famílias com renda mais alta dentro do limite | Menor subsídio, mas taxas competitivas |
A diferença entre as faixas também afeta a forma de análise. Em faixas mais baixas, a prioridade social costuma ser maior. Em faixas mais altas, o peso da análise financeira tende a ser mais forte. Isso significa que o score de crédito, a comprovação de renda e o comprometimento com parcelas passam a ter mais relevância.
Quem faz uma simulação precisa observar com atenção a faixa correta. Informar renda menor ou maior do que a real pode gerar problemas na aprovação. O ideal é usar dados verdadeiros, atualizados e documentados.
Documentação necessária para a inscrição
Uma documentação correta é fundamental para evitar atraso e reprovação. Muitos resultados negativos acontecem não por falta de perfil, mas por falhas simples, como comprovantes vencidos, documentos ilegíveis ou informações divergentes entre os papéis apresentados.
Os documentos mais solicitados costumam ser:
- RG e CPF de todos os participantes da inscrição
- Comprovante de estado civil
- Comprovante de residência recente
- Comprovantes de renda
- Carteira de trabalho, holerites ou extratos bancários
- Declaração de imposto de renda, quando exigida
- Certidão de nascimento dos dependentes
- Dados do imóvel, se já houver unidade escolhida
Se a renda for informal, o banco pode aceitar extratos bancários, declaração de autônomo ou outros meios de comprovação. Isso varia conforme a instituição financeira e a faixa do programa. Quanto mais clara for a origem da renda, mais fácil tende a ser a análise.
Também é importante que os documentos estejam iguais em todos os cadastros. Nome, CPF, endereço e estado civil precisam bater entre formulário, comprovantes e registros oficiais. Pequenas diferenças podem travar o processo.
Como o resultado é calculado pelo banco?
O banco não usa apenas um único critério para definir o resultado. A análise costuma ser feita com base em um conjunto de fatores que mostram se a família tem condições de assumir o financiamento sem risco excessivo de inadimplência.
Os principais elementos considerados são:
- Renda familiar total
- Valor das parcelas em relação à renda
- Histórico de crédito
- Pendências no CPF
- Capacidade de pagamento ao longo do prazo
- Valor e localização do imóvel
- Compatibilidade com as regras do programa
Em termos práticos, o banco busca responder a uma pergunta simples: a família consegue pagar o financiamento sem comprometer demais o orçamento? Se a resposta for positiva, a chance de aprovação aumenta. Se houver risco alto de atraso, a proposta pode ser negada ou ajustada.
Algumas instituições usam sistemas internos de pontuação. Esses sistemas cruzam dados cadastrais, renda, score de crédito e comportamento financeiro. Quanto melhor o perfil, maior a chance de resultado positivo. Em alguns casos, a renda pode estar dentro do limite, mas a análise ainda ser negada por dívidas em aberto ou histórico de inadimplência.
O resultado também pode depender da fase do processo. Há diferença entre:
- Pré-análise: etapa inicial de conferência de dados
- Análise de crédito: verificação do perfil financeiro
- Avaliação do imóvel: conferência técnica e de valor
- Formalização: assinatura e registro do contrato
Por isso, o “resultado” não é sempre imediato. Em muitos casos, ele só é definido após todas as etapas serem concluídas.
Impacto do score de crédito no financiamento
O score de crédito pode ter impacto importante no financiamento habitacional, mesmo no Minha Casa Minha Vida. Ele funciona como um indicador do comportamento financeiro da pessoa, mostrando se ela costuma pagar contas em dia, se tem dívidas atrasadas e se mantém um histórico estável.
Um score alto não garante aprovação, mas ajuda. Um score muito baixo não significa reprovação automática, mas pode aumentar a chance de exigência de mais documentos ou análise mais rígida. No programa, o score costuma ser apenas um dos fatores avaliados.
O banco observa especialmente:
- Atrasos recentes em contas
- Nome negativado em órgãos de proteção ao crédito
- Quantidade de dívidas ativas
- Uso excessivo de limite de cartão
- Regularidade no pagamento de contas fixas
Quem está com score ruim pode tentar melhorar o perfil antes de pedir o financiamento. Isso pode ser feito com pagamento de dívidas, organização de contas, atualização cadastral e redução de pendências no CPF. O objetivo é mostrar estabilidade financeira.
Vale lembrar que alguns candidatos acham que o programa aprova qualquer pessoa de baixa renda. Isso não é verdade. O perfil financeiro ainda importa, porque o banco precisa reduzir o risco de inadimplência. A diferença está no fato de que o programa oferece condições mais flexíveis do que o crédito imobiliário comum.
Dicas para melhorar suas chances de aprovação
Melhorar as chances de aprovação exige organização e atenção aos detalhes. Pequenas atitudes podem evitar atrasos e aumentar a confiança do banco na análise.
- Mantenha o CPF regular: verifique se não há pendências ou erros cadastrais.
- Pague contas em dia: atrasos frequentes prejudicam o histórico.
- Organize a comprovação de renda: reúna documentos claros e atualizados.
- Evite informar dados incorretos: divergências podem reprovar o cadastro.
- Reduza dívidas antes da análise: isso melhora o perfil financeiro.
- Escolha um imóvel compatível com a faixa: o valor precisa respeitar os limites do programa.
- Faça simulações: compare parcelas e veja se cabem no orçamento.
Outra dica importante é não assumir parcelas acima da capacidade real da família. Mesmo que o banco aprove um valor maior, isso pode gerar dificuldade no futuro. O ideal é buscar uma parcela confortável, com margem para despesas básicas do dia a dia.
Também ajuda ter um cadastro limpo e organizado em bancos e órgãos oficiais. Endereço, renda, estado civil e composição familiar devem estar corretos. Quanto mais consistentes forem as informações, menor o risco de pendência na análise.
As principais dúvidas sobre o Minha Casa Minha Vida
Uma das dúvidas mais comuns é sobre a diferença entre resultado Minha Casa Minha Vida: regras e diferenças. Muitas pessoas querem saber por que um cadastro foi aprovado e outro não, mesmo quando os perfis parecem parecidos. A resposta está na soma de critérios: renda, documentação, crédito, imóvel e enquadramento na faixa.
O programa aprova quem está negativado?
Depende. Em alguns casos, é possível avançar com restrições menores, mas o nome sujo costuma dificultar a análise e pode gerar reprovação. Tudo depende da política da instituição e da faixa do programa.
Ter renda informal impede a aprovação?
Não necessariamente. Mas será preciso comprovar a renda por meios aceitos pelo banco, como extratos, declarações e movimentação bancária compatível.
Posso comprar qualquer imóvel?
Não. O imóvel precisa atender aos limites de valor, localização e padrão exigidos pelo programa e pela instituição financeira.
O subsídio é garantido?
Não. Ele depende da renda, da faixa, da região e das regras vigentes no momento da análise.
O resultado sai na hora?
Em alguns casos, não. Pode haver análise documental, consulta de crédito e avaliação do imóvel. O prazo varia conforme o banco e a complexidade do caso.
Quem já teve financiamento pode participar?
Em regra, quem já possui financiamento habitacional ativo em nome próprio pode ter restrições. O objetivo é atender famílias sem imóvel próprio e sem contrato ativo equivalente.
Outras dúvidas frequentes envolvem a diferença entre inscrição, pré-aprovação e aprovação final. A inscrição é apenas o começo. A pré-aprovação indica que o cadastro passou por uma checagem inicial. Já a aprovação final só acontece quando todas as exigências são cumpridas, incluindo análise do imóvel e assinatura do contrato.
Também é comum perguntar se o score é o fator mais importante. Ele não é o único, mas pode influenciar bastante. Em muitos casos, o banco dá mais peso à capacidade de pagamento e à documentação completa do que ao score isolado.
Quem está em dúvida deve comparar sua situação com as regras atuais do programa, conferir a faixa correta de renda e separar todos os documentos antes de procurar o banco ou a construtora. Isso reduz erros e acelera a avaliação.
Olá, meu nome é Gabriel, editor do site RevistaCaraseNomes.com.br, focado 100%. Olá, meu nome é Gabriel, editor do site RevistaCaraseNomes.com.br, focado 100%