Entendendo o Programa Minha Casa Minha Vida
O Minha Casa Minha Vida é um programa habitacional do governo federal criado para facilitar o acesso à moradia para famílias com renda baixa e média. Ele oferece condições de financiamento mais acessíveis, como juros menores, prazos maiores para pagar e, em alguns casos, subsídios que reduzem o valor final do imóvel.
Para quem trabalha por conta própria, entender como consultar Minha Casa Minha Vida para autônomo é essencial, porque a análise de renda costuma exigir atenção especial. Isso acontece porque o autônomo nem sempre possui holerite ou carteira assinada para comprovar ganhos mensais. Mesmo assim, o programa aceita outras formas de comprovação, desde que os documentos mostrem de forma clara a capacidade de pagamento.
O programa não atende apenas quem já tem uma renda fixa formal. Ele também pode contemplar profissionais como:
- vendedores autônomos;
- motoristas de aplicativo;
- manicures e cabeleireiros;
- diaristas;
- eletricistas e encanadores;
- prestadores de serviço em geral;
- microempreendedores individuais.
Na prática, o Minha Casa Minha Vida busca avaliar se a família tem condições de assumir um financiamento sem comprometer demais o orçamento. Por isso, a consulta é o primeiro passo para entender em qual faixa de renda o candidato se encaixa e quais imóveis podem ser financiados.
O processo também ajuda a identificar se a pessoa pode receber subsídio, qual banco pode fazer a análise e quais documentos precisam ser reunidos antes da solicitação oficial. Para o autônomo, esse cuidado faz diferença, porque qualquer inconsistência na comprovação de renda pode atrasar ou até impedir a aprovação.
Quem Pode Participar do Minha Casa Minha Vida?
Podem participar do programa as famílias que se enquadram nas faixas de renda definidas pelas regras vigentes. Essas faixas podem mudar ao longo do tempo, então é importante consultar os valores atualizados no momento da solicitação. Em geral, o programa atende famílias com renda mensal bruta de até um limite determinado pelo governo, dividido em grupos conforme a capacidade de pagamento.
O candidato também precisa atender a critérios básicos, como:
- não possuir imóvel residencial em seu nome em determinadas situações;
- não ter sido beneficiado anteriormente por programas habitacionais do governo, quando essa regra for aplicada;
- não apresentar restrições incompatíveis com a política de crédito analisada pelo banco;
- comprovar que a moradia será para uso próprio e familiar.
Para autônomos, o ponto central é demonstrar renda estável e compatível com o valor da parcela. Isso não significa ter salário fixo, mas sim comprovar movimentação financeira, recebimentos recorrentes e, quando possível, histórico de atividade profissional.
Também é importante considerar que o programa pode priorizar famílias em situações específicas, como:
- mães solo;
- famílias chefiadas por mulheres;
- pessoas com deficiência;
- idosos;
- famílias em situação de vulnerabilidade social;
- residentes em áreas de risco ou situação de déficit habitacional.
O autônomo que deseja participar deve observar se está dentro da faixa permitida, se consegue reunir a documentação correta e se a parcela cabe no orçamento mensal. Em muitos casos, essa avaliação preliminar evita frustrações futuras e torna a proposta mais sólida.
Requisitos para Autônomos no Minha Casa Minha Vida
Quem trabalha por conta própria precisa cumprir requisitos que mostrem capacidade real de pagamento. Como não existe um contracheque tradicional, o banco ou a instituição financeira costuma analisar outros sinais de estabilidade financeira.
Os requisitos mais comuns incluem:
- renda compatível: o valor declarado precisa fazer sentido com a movimentação financeira apresentada;
- comprovação de atividade: o profissional deve mostrar que trabalha de forma regular;
- documentos atualizados: CPF, RG, comprovante de endereço e documentos de renda precisam estar em ordem;
- ausência de pendências graves: restrições de crédito podem dificultar a aprovação, embora isso dependa da análise de cada caso;
- capacidade de pagamento: a parcela não pode comprometer de forma excessiva o orçamento familiar.
Em situações de renda informal, a instituição pode pedir extratos bancários, declaração de Imposto de Renda, notas fiscais, recibos e até declaração de faturamento assinada por contador, quando houver MEI ou pequeno negócio formalizado.
O autônomo que é MEI geralmente tem um caminho mais simples, porque consegue apresentar documentos como:
- CCMEI;
- extratos da conta bancária empresarial ou pessoal;
- declaração anual do MEI;
- faturas e comprovantes de serviço, quando aplicável;
- IRPF, se houver declaração feita no ano vigente.
Já o profissional sem CNPJ também pode ser aprovado, desde que comprove ganhos de maneira consistente. A análise tende a considerar o comportamento financeiro nos últimos meses, e não apenas um único período. Quanto mais organizado estiver o histórico, maiores as chances de a consulta avançar sem problemas.
Documentação Necessária para Solicitar
Reunir a documentação certa é uma etapa decisiva para quem quer saber como consultar Minha Casa Minha Vida para autônomo. A falta de um documento pode atrasar a análise ou gerar pedido de complementação.
Documentos pessoais mais comuns:
- RG e CPF;
- comprovante de estado civil, quando solicitado;
- comprovante de residência recente;
- certidão de nascimento ou casamento;
- documentos dos dependentes, se houver.
Documentos para comprovação de renda:
- extratos bancários dos últimos meses;
- declaração de Imposto de Renda;
- declaração de renda assinada, quando aceita pelo banco;
- recibos e comprovantes de prestação de serviço;
- notas fiscais emitidas;
- comprovantes de transferência ou recebimento de clientes;
- documentação do MEI, se a pessoa for microempreendedora.
Em alguns casos, o banco pode pedir também informações sobre o imóvel pretendido, como:
- endereço;
- valor de venda;
- tipo do imóvel;
- situação documental do bem;
- se o imóvel já está enquadrado nas regras do programa.
Uma boa prática é organizar tudo em uma pasta física ou digital, com cópias e originais. Também ajuda preparar uma planilha simples com as entradas mensais, principalmente para quem recebe valores variáveis. Isso facilita a explicação da renda e dá mais segurança ao analisador do crédito.
Como Fazer a Consulta Online
A consulta online é uma das formas mais práticas de começar o processo. Ela ajuda o candidato a verificar se atende aos critérios iniciais, conhecer a faixa de renda e entender quais etapas devem vir depois. O caminho exato pode variar de acordo com o banco responsável, a prefeitura local ou a plataforma do programa.
De forma geral, o passo a passo costuma ser este:
- acessar o site oficial do programa ou de um banco habilitado;
- procurar a área de simulação, pré-análise ou financiamento habitacional;
- preencher os dados pessoais solicitados;
- informar a renda média mensal, mesmo que ela seja variável;
- indicar o tipo de ocupação como autônomo, MEI ou profissional liberal;
- enviar documentos quando a plataforma permitir;
- aguardar a resposta preliminar ou o direcionamento para atendimento humano.
Na hora de preencher a renda, o autônomo deve usar um valor realista. Não é recomendado inflar os ganhos, porque o banco pode comparar a informação com os extratos e documentos apresentados depois. Se a renda varia muito, o ideal é calcular uma média dos últimos meses, com base em registros confiáveis.
Em muitas plataformas, a simulação online mostra:
- valor estimado da parcela;
- prazo de pagamento;
- faixa de renda compatível;
- limite de financiamento;
- necessidade ou não de entrada;
- possibilidade de uso de subsídio.
Essa etapa não representa aprovação final, mas ajuda a entender se o perfil do candidato está dentro do que o programa aceita. Para quem quer consultar Minha Casa Minha Vida para autônomo, a simulação é importante porque evita perda de tempo com imóveis fora do orçamento ou faixas incompatíveis com a renda declarada.
Passos para Realizar a Consulta Presencial
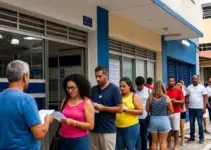
Além da consulta online, também é possível fazer o atendimento presencial em agências bancárias, correspondentes habitacionais, unidades da prefeitura ou postos de atendimento ligados à habitação. Essa opção costuma ser útil para quem prefere tirar dúvidas diretamente com um atendente.
Os passos mais comuns são:
- separar todos os documentos pessoais e de renda;
- localizar um posto de atendimento autorizado;
- agendar horário, se o local exigir;
- comparecer com os documentos originais e cópias;
- explicar a situação profissional com clareza;
- apresentar a média mensal de renda e os comprovantes disponíveis;
- aguardar a análise inicial e receber orientações sobre os próximos passos.
O atendimento presencial é interessante para autônomos com dúvidas sobre a forma correta de comprovar renda. Um analista pode orientar sobre quais extratos levar, como preencher declarações e quais documentos podem ser aceitos para cada perfil.
Durante o atendimento, é importante manter coerência entre o que é falado e o que está nos documentos. Informações desencontradas, como renda declarada muito acima da movimentação bancária, costumam gerar desconfiança e atrasar a análise.
Se possível, leve também um resumo da atividade profissional, incluindo:
- há quanto tempo trabalha por conta própria;
- quais serviços presta;
- qual é a média de clientes por mês;
- se possui CNPJ ou atua como pessoa física;
- como recebe os pagamentos.
Esses detalhes ajudam o atendente a compreender melhor o perfil financeiro e podem facilitar a condução do processo.
O que Fazer se Não For Aprovado?
Nem toda tentativa de financiamento é aprovada na primeira consulta. Isso pode acontecer por renda insuficiente, documentação incompleta, restrição cadastral ou valor da parcela acima do limite recomendado. Quando isso ocorre, o ideal é não encarar a negativa como um fim, mas como um ponto de ajuste.
As ações mais úteis nesse caso são:
- pedir o motivo detalhado da recusa;
- verificar se faltou algum documento;
- corrigir inconsistências na comprovação de renda;
- reduzir o valor do imóvel buscado;
- aumentar a entrada, se possível;
- renegociar dívidas que estejam afetando o score;
- tentar novamente após organizar melhor a vida financeira.
Para o autônomo, uma das principais causas de reprovação é a dificuldade de demonstrar renda regular. Nesse caso, vale manter extratos organizados por um período maior, guardar comprovantes de venda ou serviço e, se possível, formalizar a atividade como MEI.
Outra alternativa é buscar imóveis com valor menor, porque isso reduz a parcela e aumenta a chance de o banco considerar o financiamento viável. Em alguns casos, usar um valor de entrada maior também melhora bastante a análise.
Se houver pendências no CPF, é interessante verificar:
- restrições ativas em órgãos de proteção ao crédito;
- dívidas antigas sem negociação;
- erros cadastrais;
- contas em atraso em bancos parceiros.
Organizar esses pontos antes de uma nova tentativa costuma tornar a proposta mais forte e mais próxima do perfil aceito pelo programa.
Dicas para Aumentar suas Chances de Aprovação
Quem quer consultar Minha Casa Minha Vida para autônomo com mais chances de sucesso precisa cuidar de detalhes simples, mas muito importantes. A aprovação não depende apenas de renda, e sim da forma como o candidato apresenta sua situação financeira.
Veja algumas dicas práticas:
- mantenha movimentação bancária constante: receba pagamentos na mesma conta, de forma organizada;
- evite misturar finanças pessoais e profissionais: isso facilita a leitura dos extratos;
- declare renda de forma real: valores coerentes aumentam a confiança na análise;
- guarde comprovantes: notas, recibos e transferências ajudam na comprovação;
- formalize a atividade, se possível: ser MEI costuma fortalecer o pedido;
- reduza dívidas antes da solicitação: isso melhora o perfil de crédito;
- simule antes de escolher o imóvel: o valor da parcela precisa caber no orçamento;
- evite fazer muitas consultas de crédito em pouco tempo: isso pode prejudicar o score em alguns contextos;
- atualize cadastro e endereço: dados divergentes causam atraso;
- tenha reserva para entrada e custos extras: escritura, taxas e documentação podem gerar despesas adicionais.
Também ajuda montar um pequeno histórico financeiro. Por exemplo, anotar os ganhos dos últimos seis a doze meses pode mostrar uma média mais clara da renda. Se os recebimentos oscilam bastante, esse controle permite explicar melhor a variação para o banco.
Outra dica é escolher um imóvel compatível com a realidade do orçamento. Muitas reprovações acontecem porque o candidato busca um imóvel além do que a renda sustenta. Uma proposta mais conservadora costuma ser mais fácil de aprovar.
Benefícios do Minha Casa Minha Vida para Autônomos
O programa traz vantagens importantes para trabalhadores autônomos, que muitas vezes enfrentam barreiras no crédito tradicional. A principal delas é a possibilidade de acesso a condições mais favoráveis para comprar o primeiro imóvel ou sair do aluguel.
Entre os principais benefícios estão:
- taxas de juros geralmente mais baixas que as do mercado convencional;
- prazo mais longo para pagar;
- possibilidade de subsídio, dependendo da faixa de renda e das regras vigentes;
- entrada reduzida em determinados casos;
- acesso facilitado para famílias que não têm renda formal;
- apoio na compra de imóvel novo ou usado, conforme regras do programa;
- maior chance de planejamento financeiro de longo prazo.
Para o autônomo, o maior benefício é que a falta de carteira assinada não impede a participação. Isso amplia as oportunidades para quem trabalha por conta própria e tem rendimento estável, mesmo sem vínculo formal.
Outro ponto positivo é a previsibilidade. Em vez de continuar pagando aluguel sem criar patrimônio, o beneficiário passa a investir em um imóvel próprio, o que pode representar segurança para a família e estabilidade no médio e longo prazo.
Há ainda a vantagem social. Muitos autônomos conseguem sair de moradias improvisadas ou de situação de insegurança habitacional por meio do programa. Isso melhora qualidade de vida, organização familiar e planejamento do futuro.
Histórias de Sucesso de Autônomos no Programa
Muitos autônomos já conseguiram aprovar financiamento dentro do Minha Casa Minha Vida ao organizar melhor a documentação e apresentar renda de forma clara. Esses casos mostram que a aprovação é possível mesmo sem salário fixo.
Um exemplo comum é o de uma manicure que atendia em casa e recebia pagamentos por Pix. No começo, ela não tinha controle financeiro e achava que não seria aceita. Depois de organizar os recebimentos, manter extratos bancários atualizados e formalizar o negócio como MEI, conseguiu comprovar renda suficiente para a análise. Com isso, foi aprovada e financiou um apartamento dentro da faixa compatível.
Outro caso frequente é o de um motorista de aplicativo. No início, os ganhos eram variáveis e o banco tinha dificuldade para entender a renda média. Após reunir extratos, declaração de Imposto de Renda e comprovantes do aplicativo, ele conseguiu mostrar regularidade nos recebimentos. A aprovação veio depois de escolher um imóvel com parcela menor e entrada um pouco maior.
Também há relatos de vendedores autônomos que melhoraram muito a chance de aprovação ao adotar controles simples, como:
- anotar vendas diárias;
- receber os pagamentos em conta única;
- emitir notas quando possível;
- separar gastos pessoais e profissionais;
- evitar atrasos em contas e financiamentos antigos.
Essas histórias mostram que o ponto principal não é ter um emprego formal, mas apresentar consistência. O banco quer ver se a renda realmente existe e se ela permite arcar com a parcela sem risco excessivo.
Para muitos autônomos, o programa se torna o caminho mais viável para deixar o aluguel e conquistar uma moradia própria. Quando a documentação é bem organizada, a consulta é feita com cuidado e a renda é comprovada de forma honesta, o processo tende a ficar muito mais simples e objetivo.
Em vários casos, a diferença entre a reprovação e a aprovação está em detalhes como o período de extratos apresentado, o valor do imóvel escolhido e a clareza na informação sobre a atividade profissional. Por isso, cada etapa da consulta merece atenção especial e planejamento.
Olá, meu nome é Gabriel, editor do site RevistaCaraseNomes.com.br, focado 100%. Olá, meu nome é Gabriel, editor do site RevistaCaraseNomes.com.br, focado 100%