Cálculo do imposto na prestação de serviços
A determinação do valor do imposto prestação de serviço simples varia entre 6% e 33%, sendo essa taxa diretamente proporcional à receita bruta acumulada nos últimos doze meses da empresa. A alíquota que se aplica depende da faixa em que a empresa se encontra, e esse cálculo utiliza a alíquota efetiva. Essa alíquota efetiva é calculada com base em uma fórmula que leva em consideração a receita bruta total, a alíquota nominal correspondente à faixa e uma parcela a deduzir. Esse método evita saltos bruscos na carga tributária entre uma faixa de faturamento e outra.
Compreender como funciona esse processo de cálculo é essencial para que os empresários possam planejar melhor o fluxo de caixa de seus negócios. Assim, a organização tributária proporciona mais segurança e eficiência nas operações financeiras.
Tabela Simples Nacional para serviços em 2026
A maioria das empresas prestadoras de serviços com menor complexidade técnica é tributada de acordo com o Anexo III do Simples Nacional. Neste anexo, as alíquotas variam de 6% a 33%, conforme a receita bruta acumulada nos últimos doze meses. Cada faixa de receita possui uma alíquota nominal específica e um valor a deduzir, que ajuda a calcular o imposto de forma justa ao empresário.
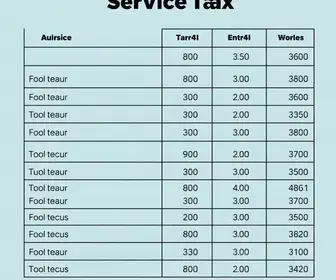
Na sexta faixa, especificamente, o ICMS e o ISS são recolhidos separadamente, enquanto nas faixas anteriores esses tributos estão incluídos na guia do Documento de Arrecadação do Simples Nacional (DAS). Isso demonstra a complexidade da legislação tributária e a necessidade de acompanhar o faturamento e a tributação de perto, uma vez que até mesmo um pequeno aumento na receita pode levar a uma alíquota mais alta.
Olá, meu nome é Gabriel, editor do site RevistaCaraseNomes.com.br, focado 100%. Olá, meu nome é Gabriel, editor do site RevistaCaraseNomes.com.br, focado 100%